
Por: Valdemir Zimmermann | Revisão técnica de conteúdo financeiro | Tempo de leitura estimado: 8 min
Transparência Editorial: O Dicas de Cartão é um portal independente e gratuito. Nossas análises priorizam a transparência técnica sobre tarifas e normas do Banco Central. Podemos receber compensação por meio de parcerias e links de afiliação comercial em alguns produtos recomendados, sem que isso gere qualquer custo adicional para você. Para saber mais sobre nossas diretrizes éticas e fontes de receita, consulte nosso, Aviso Legal e Isenção de Responsabilidade.
A cobrança de tarifas de manutenção ainda representa uma das principais despesas invisíveis no orçamento de quem utiliza contas bancárias tradicionais. Muitas pessoas aceitam o débito mensal por acreditarem que a taxa é obrigatória, mas a verdade é que aprender como isentar anuidade do cartão pelo telefone é um processo perfeitamente acessível quando você conhece os argumentos certos e a mecânica de retenção dos emissores.
Os bancos competem diretamente com dezenas de alternativas digitais gratuitas. Por essa razão, as centrais de atendimento contam com margens de negociação pré-aprovadas para conceder descontos graduais ou o cancelamento total da tarifa, impedindo que o cliente cancele o plástico e migre para a concorrência.
Este guia prático complementa o nosso compilado com os melhores cartões de crédito sem anuidade, onde reunimos produtos que já nascem livres de cobranças. Se a sua intenção for avaliar se vale a pena manter seu cartão atual ou migrar para uma conta moderna, veja nosso comparativo C6 Bank ou Nubank: qual cartão sem anuidade vale mais a pena, confira a disputa direta Nubank ou Inter Gold: qual o melhor ou conheça as opções que devolvem dinheiro no bolso em melhores cartões de crédito sem anuidade com cashback.
💡 3 Alertas Práticos do Especialista (Valdemir Zimmermann):
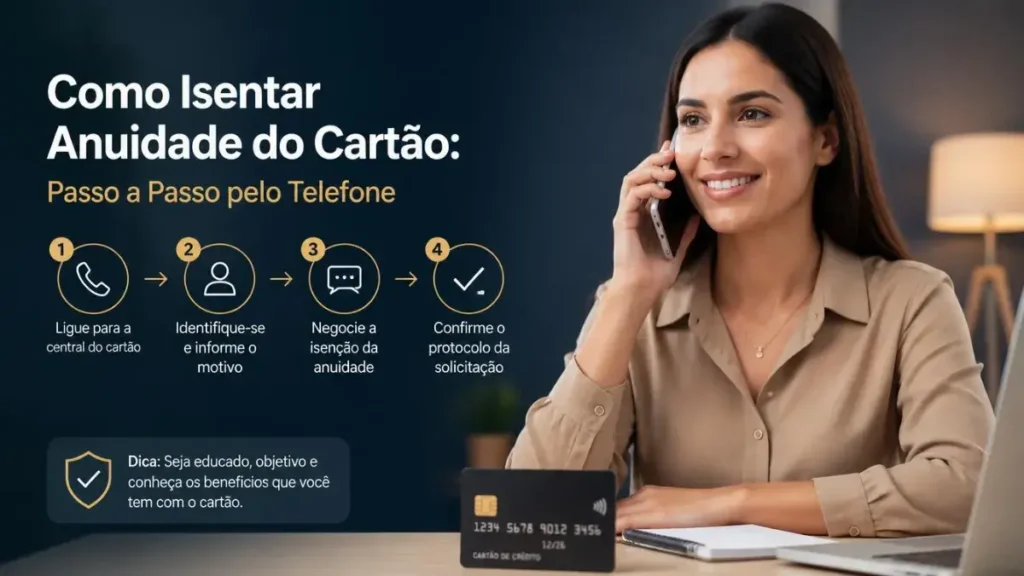
- Momento Ideal da Ligação: O melhor momento para negociar é logo no primeiro ou segundo mês após o lançamento da primeira parcela da anuidade na fatura, momento em que o sistema de retenção libera descontos maiores.
- Setor de Cancelamento: O atendente da primeira linha de suporte raramente tem alçada para zerar tarifas. Solicite transferência educada para o setor de cancelamento ou retenção de clientes.
- Moeda de Troca (Pontualidade e Gastos): Ter um histórico de faturas pagas integralmente em dia e gastos consistentes nos últimos 3 a 6 meses é a ferramenta mais forte para garantir a isenção de 100%.
Por que os Bancos Cobram Anuidade e Como Eles Decidem Isentar
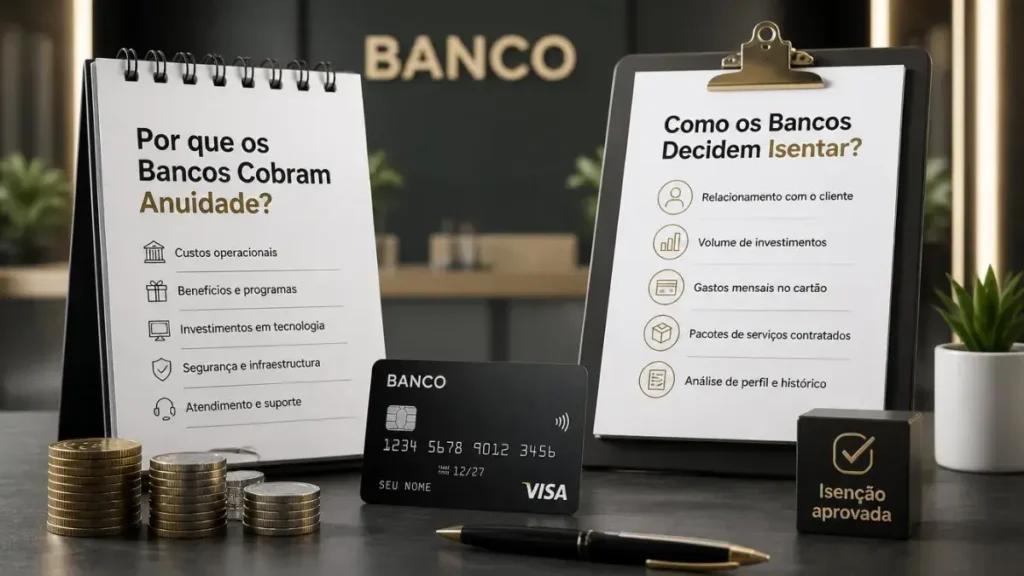
A taxa de anuidade foi historicamente concebida para cobrir custos operacionais de administração da rede e custear programas de benefícios, como salas VIP, seguros de viagem e pontos.
No entanto, com a consolidação dos serviços em nuvem e a expansão das fintechs, a manutenção dos cartões tornou-se muito barata para os emissores.
As instituições utilizam sistemas automatizados de inteligência cadastral (Credit Scoring e matrizes de lucratividade).
Quando você entra em contato questionando o valor da anuidade, o atendente insere a sua solicitação em uma tela interna que calcula o seu nível de relacionamento bancário (volume de faturas, investimentos, seguros e chaves Pix ativas).
Se o seu perfil trouxer retorno financeiro para a instituição através das taxas cobradas dos lojistas (a chamada taxa de intercâmbio), o sistema autoriza a isenção imediata para mantê-lo ativo.
Preparação Antes de Ligar: O Que Ter em Mãos
Antes de discar para o número que consta no verso do seu cartão de crédito, organize os seguintes pontos para conduzir a conversa com segurança:
- Média de Gastos dos Últimos Meses: Saiba aproximadamente quanto você gastou mensalmente nos últimos 3 a 6 meses.
- Histórico de Pagamentos: Tenha certeza de que suas faturas foram quitadas no valor integral e antes do vencimento.
- Conhecimento da Concorrência: Tenha em mente nomes de cartões equivalentes sem anuidade do mercado (como cartões Platinum de bancos digitais ou cooperativas).
- Protocolos e Papel: Anote o dia, horário e o número de protocolo gerado logo no início do atendimento.
Roteiro Prático: O Que Falar para o Atendente
Siga este passo a passo cronológico durante a chamada telefônica:
Passo 1: O Contato Inicial
Disque para a central de atendimento e selecione as opções relacionadas a “Faturas e Cobranças” ou “Cancelamento de Cartão”. Evite falar de aumento de limite ou outros assuntos na mesma ligação.
Passo 2: A Exposição Cordial do Problema
Ao ser atendido, mantenha um tom calmo e profissional:
“Olá! Eu sou cliente do cartão há algum tempo e sempre mantive meus pagamentos rigorosamente em dia. No entanto, notei na minha última fatura a cobrança de parcelas de anuidade. Hoje o mercado oferece diversas alternativas completas e sem cobrança de mensalidade, e eu gostaria de verificar a possibilidade de isenção de 100% dessa tarifa para continuar utilizando o cartão no meu dia a dia.”
Passo 3: Lidando com a Primeira Oferta (Desconto Parcial)
É comum o primeiro atendente responder que o sistema liberou apenas 25% ou 50% de desconto. Não aceite de imediato caso seu histórico seja bom:
“Compreendo a limitação, mas como centralizo muitas despesas por aqui, um desconto parcial não atende às minhas expectativas. Se não for possível conceder a isenção total, prefiro que você transfira o meu atendimento para o setor de cancelamento para que eu avalie o encerramento do contrato.”
Passo 4: No Setor de Retenção (A Negociação Final)
O setor de retenção tem autonomia superior. Repita com firmeza que gosta dos serviços do banco, mas que a cobrança da anuidade inviabiliza a continuidade frente às alternativas gratuitas do mercado. Na grande maioria dos casos com clientes assíduos, a anuidade é zerada por 12 meses.
E se o Banco Recusar a Isenção? Alternativas Rápidas
Caso o sistema do banco recuse a anuidade zero mesmo no setor de cancelamento, você tem três opções estratégicas:
- Pedir Redução de Categoria (Downgrade): Solicite a troca do cartão atual por uma variante básica ou internacional sem anuidade dentro da mesma instituição, preservando seu limite e tempo de relacionamento.
- Utilizar Regras Automáticas por Investimento: Verifique se o banco concede isenção vinculada a investimentos ou aplicações em CDBs e poupança.
- Cancelar e Migrar: Se a instituição insistir na cobrança e os benefícios do cartão não compensarem o custo, efetue o cancelamento e concentre suas compras em produtos digitais de custo zero.
Para verificar se a instituição financeira segue as normas éticas de cobrança e cancelamento, você pode consultar as regras de proteção ao consumidor no Banco Central do Brasil e registrar reclamações formais no Consumidor.gov.br caso haja cobranças indevidas de serviços não contratados. Para monitorar o impacto de fechamentos de contas no seu cadastro, acompanhe seus dados na Serasa.
Tabela de Argumentos: O Que Dizer vs. O Que Evitar
| O Que Falar (Argumentos Fortes) | O Que Evitar (Argumentos Fracos) |
| “Sempre pago a fatura integral e em dia.” | “Estou sem dinheiro este mês para pagar.” |
| “Existem alternativas similares no mercado sem taxa.” | “Vou processar o banco por cobrar anuidade.” |
| “Gostaria de falar com o setor de retenção/cancelamento.” | “Se você não zerar agora, vou desligar.” |
| “Quero manter meu relacionamento ativo sem essa tarifa.” | “Não uso muito esse cartão, então não quero pagar.” |
Perguntas
1. Se eu conseguir isenção pelo telefone, ela vale para sempre?
Geralmente não. Na maioria dos bancos tradicionais, a negociação de anuidade concedida pelo atendimento telefônico tem validade de 12 meses (um ciclo de anuidade). Ao término desse período, uma nova cobrança pode aparecer, exigindo uma nova ligação de renegociação.
2. O atendente pode cancelar meu cartão imediatamente se eu pedir para negociar?
Não. O atendente é obrigado a confirmar expressamente se você deseja efetivar o cancelamento antes de encerrar o plástico. Demonstrar interesse em cancelar faz parte da técnica de negociação para acessar o setor de retenção.
3. Cartões adicionais também pagam anuidade?
Depende do contrato do emissor. Alguns cartões cobram um percentual da anuidade para cada adicional emitido. Ao solicitar a isenção do titular, questione e exija sempre a extensão da gratuidade para todos os cartões adicionais vinculados à conta.
Considerações Finais e Veredito
Economizar com tarifas financeiras não requer procedimentos complicados, mas sim postura informada e clareza sobre o valor que você entrega como cliente. Saber como isentar anuidade do cartão pelo telefone é uma ferramenta prática que devolve centenas de reais ao seu bolso todos os anos. Se o seu banco atual insistir em cobranças sem justificativa de benefícios correspondentes, lembre-se de que o mercado está repleto de cartões de alta performance totalmente gratuitos.
Agradecemos por acompanhar os conteúdos educativos do dicasdecartao.com. Nossa missão é garantir que você tenha autonomia e conhecimento para tomar as melhores decisões para o seu patrimônio.
Você já conseguiu zerar a anuidade do seu cartão ligando para o banco? Qual instituição foi mais fácil de negociar? Compartilhe sua experiência nos comentários abaixo!
Valdemir Zimmermann
Idealizador e Pesquisador Financeiro no Dicas de Cartão