Por Valdemir Zimmermann | Revisão técnica de conteúdo financeiro | Tempo de leitura estimado: 11 min
Transparência Editorial: O Dicas de Cartão é um portal jornalístico independente e gratuito. Nossas análises priorizam a transparência técnica sobre tarifas e normas do Banco Central. Podemos receber compensação por meio de parcerias e links de afiliação comercial em alguns produtos recomendados, sem que isso gere qualquer custo adicional para você. Para saber mais sobre nossas diretrizes éticas e fontes de receita, consulte nosso Aviso Legal e Isenção de Responsabilidade.
Pagar taxa de manutenção mensal ou mensalidade de anuidade para ter direito a usar o próprio dinheiro tornou-se um gasto totalmente dispensável no orçamento familiar. Com a consolidação das fintechs e a resposta dos bancos tradicionais, o mercado oferece centenas de opções sem custo fixo, mas a promessa de gratuidade costuma esconder letras miúdas em faturas, serviços embutidos ou exigências disfarçadas.
Os melhores cartões de crédito sem anuidade são instrumentos financeiros que eliminam a cobrança de manutenção para sempre, sem exigir metas abusivas de gastos, mantendo acesso a contas digitais gratuitas, aplicativos funcionais e benefícios de proteção ao consumidor concedidos pelas bandeiras de emissão.
Para entender a fundo as diferenças práticas entre os dois bancos mais populares do país, confira o nosso comparativo completo em Nubank ou Inter Gold: Qual o Melhor Cartão Sem Anuidade?. Lá, mostramos os prós e contras de cada emissor para que você escolha a alternativa certa para a sua rotina financeira.
💡 3 Alertas Práticos do Especialista (Valdemir Zimmermann):
Gratuidade Incondicional vs. Isenção Condicionada: Verifique se o cartão é gratuito para sempre ou se exige gastos mínimos mensais (ex.: gastar R$ 100/mês para zerar a parcela).
Custo do Crédito Rotativo: Ter anuidade zero não significa crédito barato. Caso atrase a fatura, os juros do rotativo continuam incidindo rigorosamente.
Tarifas de Saque e Emissão: Fique atento a taxas paralelas, como custos para saques na rede Banco24Horas ou emissão de segundas vias físicas.
Comparativo Rápido dos Melhores Cartões de Crédito Sem Anuidade
Abaixo, organizamos as instituições mais consistentes em estabilidade operacional, transparência tarifária e ferramentas de controle pelo celular:
Cartão de Crédito
Custo / Regra de Isenção
Renda Mínima
Principal Vantagem
Para quem é indicado
Nubank Gold
Zero permanente (sem condições)
Sem comprovação
Controle de limite em tempo real e estabilidade
Quem busca simplicidade e controle total
Inter Mastercard Gold
Zero permanente (sem condições)
Salário mínimo
Plataforma completa (Pix, TED e investimentos)
Quem deseja concentrar toda a vida bancária
C6 Bank Cartão
Zero permanente (versão de entrada)
Sem comprovação
Programa de pontos gratuito (Átomos)
Quem deseja pontuar sem pagar anuidade
Digio Classic Visa
Zero permanente (sem anuidade)
1 salário mínimo
Descontos em parceiros e suporte simplificado
Quem busca aprovação via aplicativo
Santander SX Visa
Grátis gastando R$ 100/mês ou chave Pix
R$ 1.045 a R$ 1.412
Estrutura de agências e promoções Esfera
Quem valoriza tradição de grandes bancos
Análise Detalhada dos 5 Principais Cartões Gratuitos
Para avaliar com clareza a viabilidade de cada ferramenta, confrontamos os pontos positivos com as contrapartidas operacionais de cada instituição.
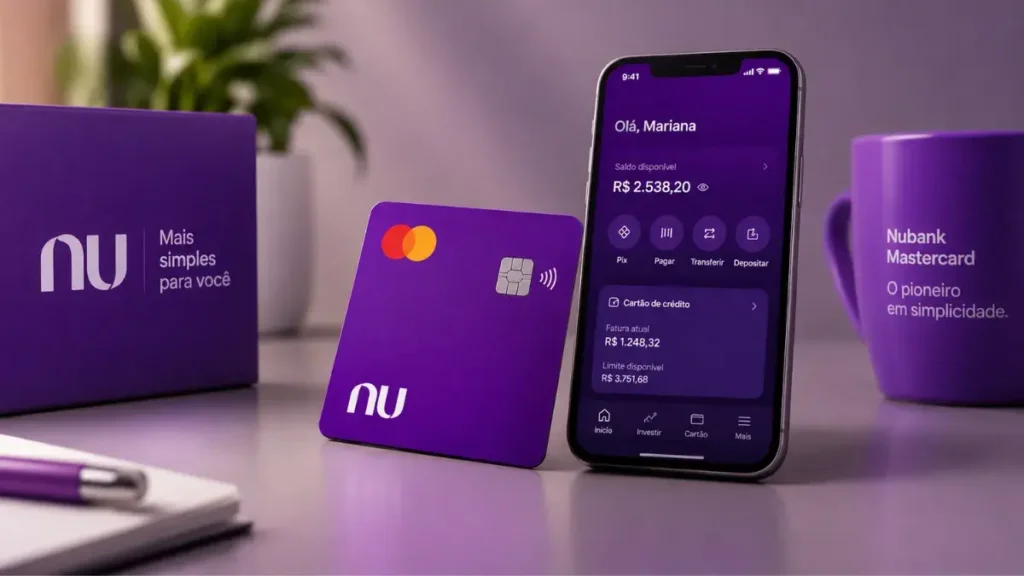
1. Nubank Mastercard (O “Roxinho”) – O Pioneiro em Simplicidade
O cartão de crédito do Nubank estabeleceu o padrão de eliminação de tarifas no Brasil. Ele opera sob o modelo de gratuidade definitiva, sem qualquer vínculo com metas de volume de compras.
Nubank Mastercard (O Roxinho) – O Pioneiro em Simplicidade
Vantagens e Benefícios Reais:
Isenção real e vitalícia da tarifa de anuidade;
Ajuste de limite instantâneo pela barra deslizante no app;
Bloqueio e desbloqueio temporário de cartão virtual e físico em segundos;
Antecipação de parcelas com pequeno desconto proporcional de juros;
Benefícios da bandeira Mastercard Standard ou Gold (Proteção de Preço e Garantia Estendida Original).
Pontos de Atenção e Letras Miúdas:
Não oferece programa de fidelidade ou acúmulo de pontos na sua versão básica gratuita;
Cobrança de taxa por cada saque realizado na função débito em terminais da rede Banco24Horas;
Limites iniciais concedidos a novos clientes podem ser baixos (entre R$ 50 e R$ 200).
Requisitos: Maior de 18 anos, residente no Brasil, CPF regularizado. Não há exigência de renda formal mínima.
Canal Oficial: Mais detalhes e contratação em nubank.com.br.
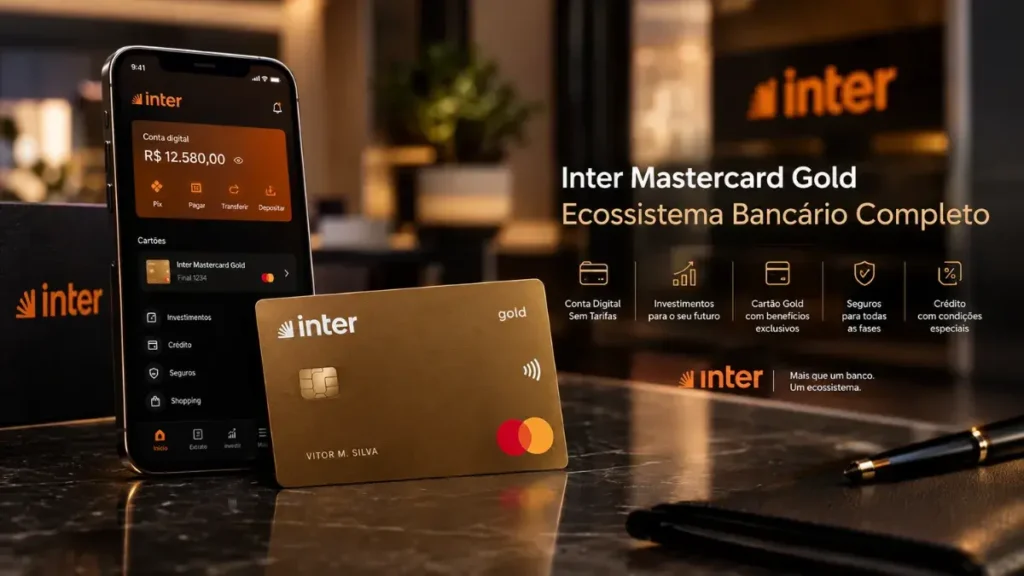
2. Inter Mastercard Gold – Ecossistema Bancário Completo
O Banco Inter disponibiliza um cartão sem anuidade totalmente integrado a uma das contas digitais mais completas do mercado nacional, associando crédito a serviços de câmbio, seguros e corretagem de títulos.
Inter Mastercard Gold – Ecossistema Bancário Completo
Vantagens e Benefícios Reais:
Tarifa zero de manutenção incondicional;
Saques ilimitados e gratuitos em qualquer caixa eletrônico da rede Banco24Horas;
Programa de pontos Inter Loop gratuito (gastos no cartão geram pontos que podem virar desconto na fatura ou milhas);
Amplo shopping integrado com devolução direta de saldo em conta corrente;
Seguro Proteção de Preço da bandeira Mastercard Gold.
Pontos de Atenção e Letras Miúdas:
O crédito precisa ser solicitado no aplicativo e passa por análise cadastral que costuma levar alguns dias;
Para obter pontuações mais elevadas no Inter Loop, é exigido ativar o débito automático da fatura;
Interface do aplicativo com muitas opções comerciais, o que pode dispersar a navegação.
Requisitos: Abertura prévia de conta digital gratuita no Banco Inter, documento de identificação válido e comprovante de endereço.
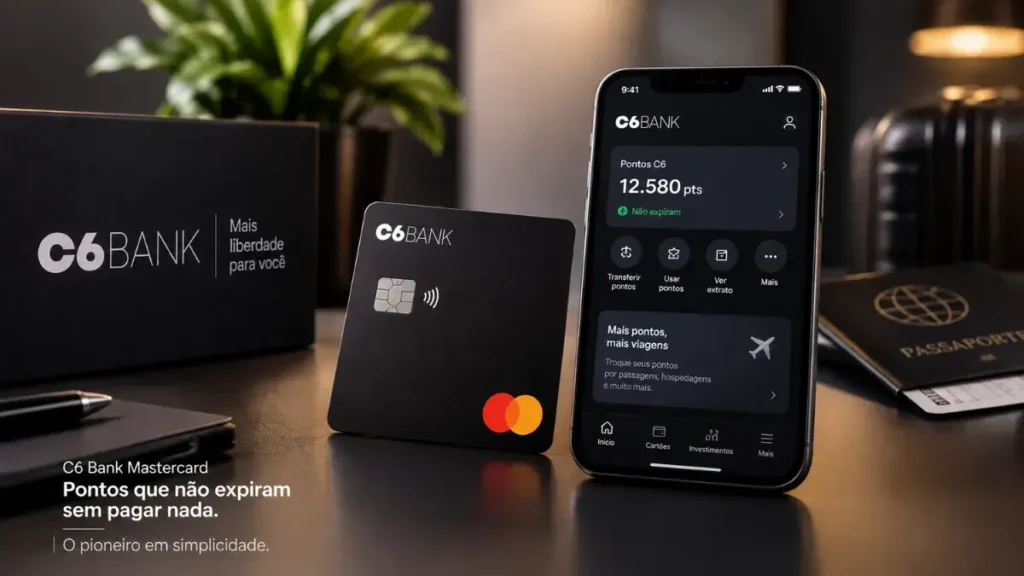
3. C6 Bank Mastercard – Pontos que Não Expiram Sem Pagar Nada
O C6 Bank entrega uma alternativa competitiva para quem faz questão de acumular pontos em programas de fidelidade, mas não tem interesse em pagar as anuidades caras exigidas por cartões convencionais.
C6 Bank Mastercard – Pontos que Não Expiram Sem Pagar Nada
Vantagens e Benefícios Reais:
Isenção total de anuidade na modalidade padrão de cartão de crédito;
Participação gratuita no Programa Átomos: acúmulo de pontos em todas as compras no crédito e no débito;
Os pontos gerados no Programa Átomos não possuem prazo de validade estipulado para expirar;
Possibilidade de personalizar o nome impresso no plástico e a cor física do cartão;
Tag de pedágio e estacionamento integrada vinculada à conta.
Pontos de Atenção e Letras Miúdas:
A taxa de acúmulo de pontos na versão básica gratuita é baixa (0,05 ponto por real gasto), exigindo grande volume para trocas expressivas;
O atendimento digital prioritário opera por inteligência artificial, o que pode postergar a resolução de demandas atípicas;
Há cobrança de mensalidade sobre a conta de pagamento caso o usuário permaneça inativo por longos períodos.
Requisitos: Cadastro no app C6 Bank, maioridade penal, aprovação de crédito individualizada.
Canal Oficial: Condições completas em c6bank.com.br.
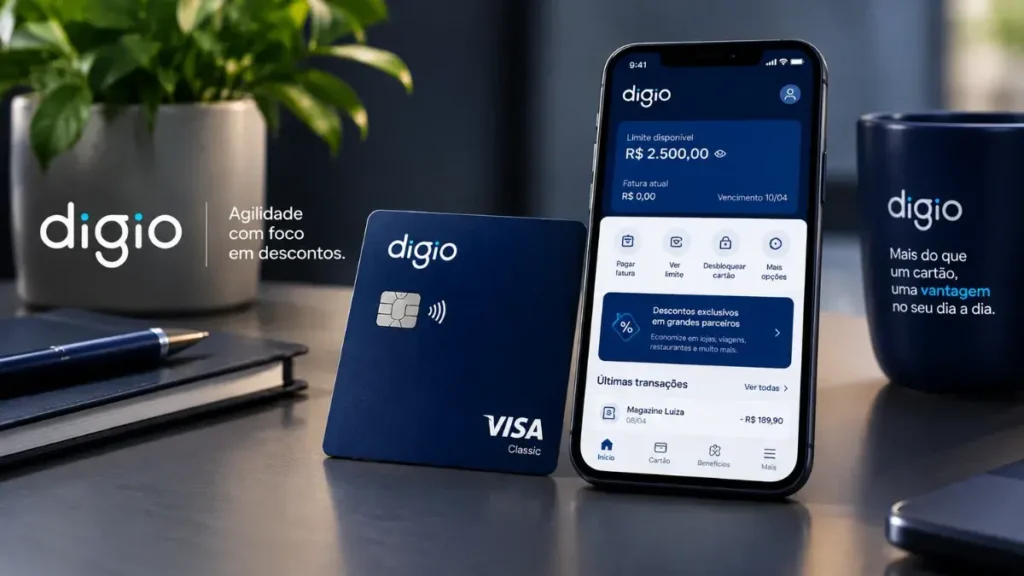
4. Digio Visa Classic – Agilidade com Foco em Descontos
Controlado majoritariamente pelo ecossistema do Bradesco, o Digio é uma instituição de pagamentos focada em descomplicar o acesso ao crédito sem a burocracia dos balcões de agências convencionais.
Digio Visa Classic – Agilidade com Foco em Descontos
Vantagens e Benefícios Reais:
Isenção definitiva de tarifa de anuidade;
Não há exigência de adesão a pacotes de serviços pagos;
Plataforma DigioClub com cashback e cupons em varejistas de abrangência nacional;
Programa Vai de Visa com vantagens e sorteios periódicos;
Permite parcelamento de compras avulsas direto no extrato com taxas predeterminadas.
Pontos de Atenção e Letras Miúdas:
Saques nacionais na rede eletrônica estão sujeitos a tarifas e juros operacionais;
Ausência de programa nativo e gratuito de milhas ou pontos aéreos;
Cobrança de encargos caso a fatura não seja liquidada integralmente no vencimento.
Requisitos: Idade mínima de 18 anos, CPF regularizado perante a Receita Federal e comprovação de renda a partir de um salário mínimo.
Canal Oficial: Informações operacionais em digio.com.br.
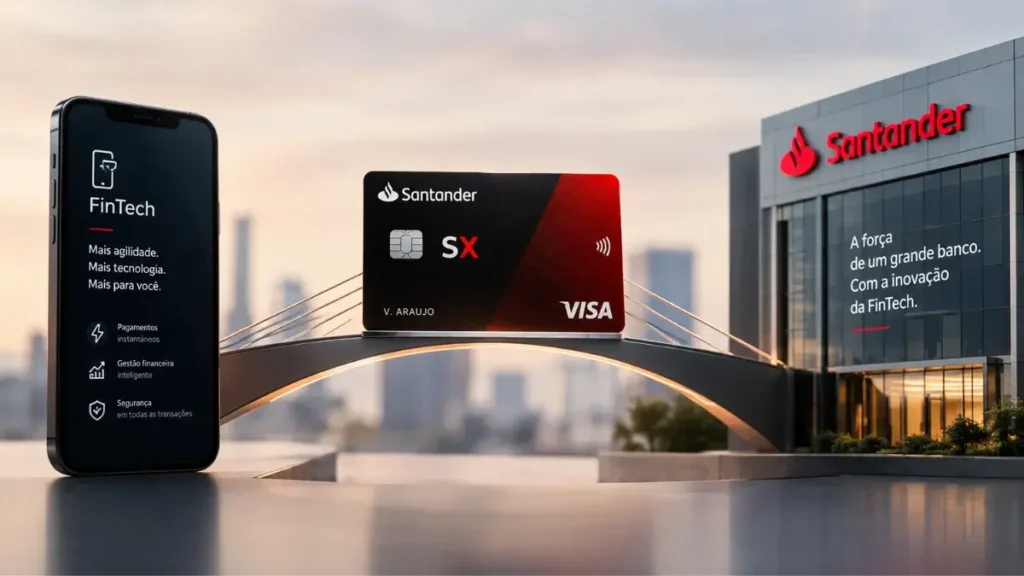
5. Santander SX Visa – A Ponte entre FinTech e Grande Banco
O Santander SX é a alternativa de entrada do Banco Santander para o consumidor que busca o suporte presencial de uma grande instituição física aliada à flexibilidade da anuidade zerada.
Santander SX Visa – A Ponte entre FinTech e Grande Banco
Vantagens e Benefícios Reais:
Possibilidade de zerar 100% da anuidade acumulando R$ 100 em compras a cada fatura mensal;
Alternativa de isenção cadastrando e mantendo o CPF e celular como chaves Pix no Santander;
Descontos do programa Esfera e promoções periódicas com grandes parceiros de varejo;
Atendimento físico disponível na rede de agências Santander espalhadas pelo país;
Cartão online gerado antes da chegada do exemplar de plástico.
Pontos de Atenção e Letras Miúdas:
A anuidade não é gratuita por padrão: caso não gaste os R$ 100 no mês ou remova as chaves Pix, a parcela da tarifa será cobrada integralmente na fatura;
A exigência de renda formal mínima é de R$ 1.045 para correntistas e R$ 1.412 para não correntistas;
O programa de pontos do Santander (Esfera) só acumula pontos de compras nas versões superiores, não pontuando no SX de entrada.
Requisitos: Comprovação documental de renda mínima e aprovação cadastral em birôs de proteção ao crédito.
Como Identificar Pegadinhas e Tarifas Ocultas em Cartões “Grátis”
Ao analisar contratos de instrumentos de pagamento, o leitor não deve limitar sua atenção apenas ao campo da anuidade. De acordo com as resoluções vigentes do Banco Central do Brasil, as emissoras de cartões são autorizadas a cobrar tarifas específicas por serviços que fujam da cesta básica regulamentar.
Juros do Rotativo e Parcelamento de Fatura:O crédito rotativo é a modalidade de crédito mais cara praticada no sistema financeiro nacional. Se você liquidar apenas o pagamento mínimo da fatura, o saldo remanescente será acrescido de encargos, juros compostos e IOF. A anuidade zero não protege contra essa cobrança.
Seguro de Perda e Roubo Embutido:Alguns emissores adicionam cobranças automáticas de pequenos seguros (ex.: R$ 4,99 a R$ 9,90 por mês) disfarçados na fatura. A adesão a esse serviço é facultativa por lei; caso note tal desconto, solicite o cancelamento imediato nos canais de atendimento.
Custos de Avaliação Emergencial de Crédito:Conhecida tecnicamente como overlimit, é a cobrança disparada quando você tenta efetuar uma compra acima do limite liberado e o banco aprova em caráter excepcional. A maioria dos bancos digitais aboliu essa taxa, mas alguns bancos médios ainda cobram essa despesa.
Caso você esteja em dúvida sobre qual dessas duas contas digitais aprova mais rápido ou entrega mais benefícios práticos, vale conferir a nossa análise detalhada antes de enviar sua proposta.
Por outro lado, caso você enfrente restrições temporárias em órgãos de proteção ou tenha tido propostas negadas nessas empresas, recomendamos a leitura do nosso guia prático sobre cartão de crédito de fácil aprovação para score baixo, onde detalhamos caminhos com análise flexibilizada e garantia de depósito.
Critérios para Escolher a Opção Ideal para o Seu Perfil
Não existe o “melhor cartão absoluto”, e sim a ferramenta alinhada aos seus hábitos de consumo:
Para quem prioriza praticidade e suporte transparente: O Nubank entrega a experiência de usuário mais estável para gerenciamento simples de compras diárias.
Para quem busca centralização financeira sem custos de saque: O Banco Inter lidera em versatilidade, já que integra conta bancária livre de taxas com cartão isento.
Para quem não quer abrir mão de milhas ou pontos: O C6 Bank é a escolha mais lógica nessa categoria, pois seus pontos não prescrevem e são creditados gratuitamente. Se o seu foco for maximizar esse retorno, aprenda o método passo a passo em como acumular milhas com cartão de crédito.
Para quem procura dinheiro de volta no extrato: Entenda exatamente como funciona o cartão com cashback antes de decidir se o abatimento na fatura é mais lucrativo do que programas de pontuação tradicionais.
Após a aprovação do seu novo plástico, se você perceber que a linha de crédito concedida ficou aquém das suas necessidades mensais, adote as práticas técnicas consolidadas em nosso artigo sobre como aumentar o limite do cartão de crédito para acelerar as análises algorítmicas das instituições.
Para aprofundar seu planejamento e dominar o uso das suas ferramentas de crédito, sugerimos acompanhar estes tópicos satélites que publicaremos em seguida:
Nubank vs. Inter: Qual Cartão Gratuito Vale Mais a Pena?
Guia dos Melhores Cartões Gratuitos com Benefícios da Bandeira Visa
Como Isentar a Anuidade de Cartões Tradicionais pelo Telefone
Dúvidas Frequentes
1. Cartão de crédito sem anuidade cobra taxa para emitir o cartão físico?
Não. A emissão do primeiro cartão físico e a criação de cartões virtuais pelo aplicativo são gratuitas na ampla maioria das instituições. Contudo, perdas culposas do titular podem gerar cobrança de envio da segunda via em determinados bancos.
2. É seguro solicitar cartão em banco digital que não tem agência física?
Sim. As principais instituições digitais do país possuem autorização formal do Banco Central do Brasil e adotam padrões avançados de criptografia e dupla autenticação em seus aplicativos. Para dados de consultas cadastrais e score, sempre utilize birôs homologados como o portal da Serasa.
3. Quem tem o nome negativado consegue cartão de crédito sem anuidade?
Consegue, porém a concessão de crédito convencional é mais restrita. Para esse cenário, o mais viável é recorrer a cartões com garantia de investimento (como o CDB Mais Limite de Crédito) ou cartões de crédito consignados para aposentados e servidores públicos.
4. O limite do cartão sem anuidade aumenta com a mesma frequência dos cartões pagos?
Sim. O aumento do limite independe do pagamento de anuidade. Ele depende do seu comportamento de pagamento: quitar a fatura no valor integral até a data de vencimento, manter dados de renda atualizados e movimentar a conta corrente do emissor.
Considerações Finais e Veredito
Eliminar as taxas de anuidade do seu orçamento pessoal não é apenas uma escolha de economia pontual, mas sim um passo fundamental de inteligência financeira. Com a variedade de opções sólidas e consolidadas no mercado, aceitar pagar tarifas de manutenção só se justifica caso o retorno em benefícios exclusivos (como seguros de viagens internacionais e salas VIP de alta renda) supere com larga margem os custos fixos contratuais.
Para a ampla maioria dos brasileiros, opções como Inter, Nubank e C6 Bank atendem com excelência todas as demandas do dia a dia, preservando seu dinheiro no lugar onde ele deve ficar: no seu bolso.
Agradeço sinceramente a você pela confiança e pelo tempo dedicado à leitura deste guia no dicasdecartao.com. Meu compromisso diário como pesquisador é entregar avaliações limpas, técnicas e transparentes para proteger sua jornada financeira.
Ficou com alguma dúvida sobre qual desses cartões se encaixa melhor no seu momento financeiro atual? Deixe seu comentário logo abaixo ou compartilhe este conteúdo com alguém que ainda paga anuidade desnecessariamente!
Valdemir Zimmermann
Product Highlight
Lorem ipsum dolor sit amet, consectetur adipiscing elit. Nunc imperdiet rhoncus arcu non aliquet. Sed tempor mauris a purus porttitor