
Por: Valdemir Zimmermann | Revisão técnica de conteúdo financeiro | Tempo de leitura estimado: 8 min
Transparência Editorial: O Dicas de Cartão é um portal independente e gratuito. Nossas análises priorizam a transparência técnica sobre tarifas e normas do Banco Central. Podemos receber compensação por meio de parcerias e links de afiliação comercial em alguns produtos recomendados, sem que isso gere qualquer custo adicional para você. Para saber mais sobre nossas diretrizes éticas e fontes de receita, consulte nosso Aviso Legal e Isenção de Responsabilidade.
Cartão de crédito sem anuidade com limite alto – Conseguir poder de compra elevado sem ter de pagar mensalidades abusivas ao banco é uma das maiores metas de quem organiza a vida financeira. Por muitos anos, os limites generosos ficavam restritos a cartões de alta renda com anuidades exorbitantes. Hoje, no entanto, é perfeitamente viável obter um cartão de crédito sem anuidade com limite alto ao adotar estratégias certas de relacionamento e escolher instituições financeiras com políticas de crédito flexíveis.
Os algoritmos de concessão de crédito avaliam variáveis que vão além do salário declarado: movimentação em conta, histórico de pontualidade no pagamento de faturas e o uso de ferramentas de investimento com garantia influenciam diretamente o teto disponibilizado.
Este artigo é parte essencial do nosso guia com os melhores cartões de crédito sem anuidade, onde reunimos os produtos com gratuidade permanente comprovada. Para entender como os bancos digitais se comportam na prática, veja o nosso duelo entre C6 Bank ou Nubank: qual cartão sem anuidade vale mais a pena, avalie a disputa direta em Nubank ou Inter Gold: qual o melhor, confira alternativas que devolvem dinheiro no bolso em melhores cartões de crédito sem anuidade com cashback ou aprenda a negociar tarifas antigas no nosso tutorial sobre como isentar anuidade do cartão.
💡 3 Alertas Práticos do Especialista (Valdemir Zimmermann):
- Cuidado com a Concentração Excessiva: Pedir aumento de limite em vários bancos na mesma semana gera consultas simultâneas no seu CPF, reduzindo temporariamente o seu score.
- Limite com Garantia (CDB Mais Limite): Bancos como Inter e Nubank oferecem modalidades onde cada real investido em CDB vira limite imediato no cartão, uma excelente ponte para destravar limites acima de R$ 5.000 sem anuidade.
- Uso Proporcional da Fatura: Consumir entre 40% e 70% do limite atual e quitar a fatura sempre em dia sinaliza ao sistema que o seu teto atual ficou pequeno para a sua rotina.
Top Bancos com Limite Alto e Anuidade Zero
Algumas instituições financeiras destacam-se pela agilidade em revisar o limite de seus usuários sem cobrar qualquer taxa de manutenção:
- Banco Inter: Destaca-se por permitir o aumento orgânico conforme o volume de compras e oferecer a função Limite Investido, na qual o saldo aplicado em renda fixa se converte em poder de compra imediato no cartão de crédito.
- C6 Bank: Possui uma das esteiras de crédito automatizadas mais ativas do segmento digital, concedendo revisões periódicas a cada trimestre para correntistas que utilizam a conta corrente como principal domicílio bancário.
- Nubank: Embora inicie muitos usuários com limites modestos para teste de risco, premia a pontualidade com aumentos graduais através da ferramenta Nu Limite Garantido.
- Santander SX: Opção de entrada de banco tradicional que possibilita limites robustos mediante comprovação de renda e isenção vinculada a gastos mensais ou chaves Pix cadastradas.
Como Funcionam os Modelos de Limite Vinculado a Investimento
Para quem tem urgência em ter um limite alto (para comprar passagens aéreas, reformar a casa ou adquirir equipamentos de trabalho) e não quer aguardar meses de análise comportamental, o programa de crédito atrelado a CDBs tornou-se a ferramenta mais eficiente:
- Aporte em Renda Fixa: Você aplica um valor específico (por exemplo, R$ 3.000 ou R$ 10.000) em um título de liquidez diária com rendimento atrelado ao CDI.
- Conversão Imediata: O banco reserva essa quantia como garantia e disponibiliza exatamente o mesmo montante como limite no cartão de crédito.
- Duplo Benefício: O seu dinheiro continua rendendo juros diariamente enquanto você utiliza o prazo de até 40 dias para pagar a fatura e acumular eventuais pontos ou cashback.
Essa modalidade elimina o risco para a instituição financeira, permitindo a liberação de limites expressivos mesmo para quem tem score intermediário.
4 Passos para Destravar Aumentos Automáticos de Limite
Se o seu objetivo é receber aumentos automáticos concedidos pelo próprio emissor sem precisar aplicar valores em garantia, execute esta rotina técnica:
- Centralize os Gastos Cotidianos: Evite dispersar pequenas compras em 3 ou 4 cartões diferentes; concentre compras de padaria, combustível e contas recorrentes no cartão prioritário.
- Pague a Fatura em Parcela Única: Jamais entre no crédito rotativo ou parcele o saldo da fatura; o pagamento total no dia do vencimento constrói a pontuação de confiabilidade exigida pelos modelos de inteligência artificial dos bancos.
- Mantenha os Dados Cadastrais em Dia: Sempre que tiver reajuste salarial ou novas fontes de rendimento, anexe os comprovantes no aplicativo da instituição.
- Ative o Open Finance: Compartilhe o histórico de movimentações dos seus outros bancos com o emissor do cartão para comprovar capacidade financeira de pagamento.
Erros Comuns que Bloqueiam a Concessão de Mais Crédito
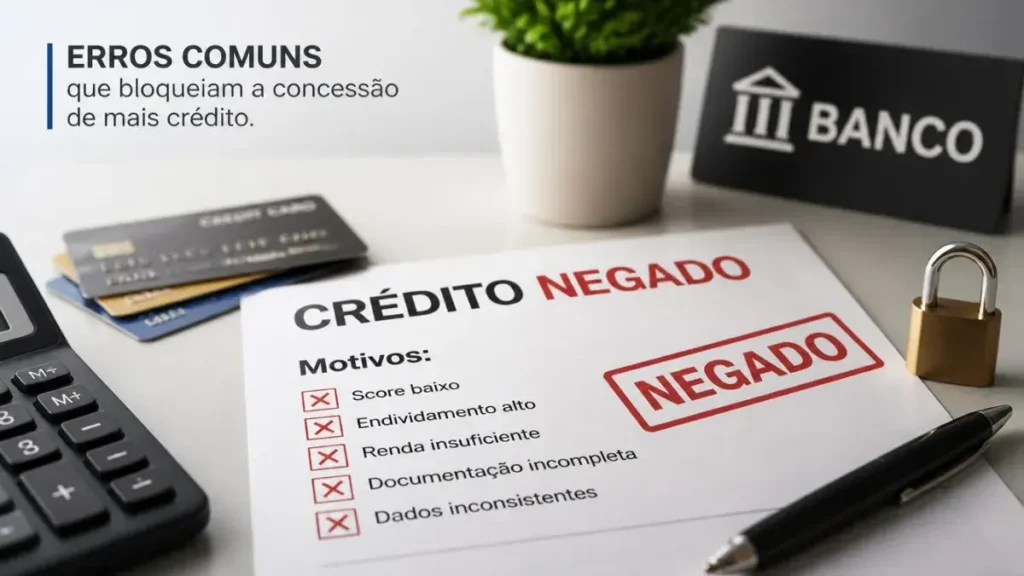
Muitos correntistas cometem falhas simples que travam a esteira automática de concessão de limite:
- Solicitar Aumentos Todo Mês: Pedir reajustes manuais com intervalos menores que 60 dias aciona travas de segurança do sistema.
- Pagar a Fatura com Atraso de 1 Dia: Mesmo atrasos mínimos geram apontamentos internos nos relatórios do Sistema de Informações de Crédito (SCR) do Banco Central.
- Não Utilizar o Limite Disponível: Ter um cartão com R$ 2.000 de limite e gastar apenas R$ 100 mensalmente sinaliza ao emissor que você não tem demanda por expansão de crédito.
Para checar os dados que as instituições financeiras enxergam a seu respeito, consulte gratuitamente o relatório do Registrado no Banco Central do Brasil e acompanhe a pontuação do seu cadastro positivo na Serasa.
Comparativo: Estratégias de Liberação por Instituição
| Banco / Instituição | Mecanismo de Aumento | Exige Anuidade? | Opção com Garantia de Investimento |
| Banco Inter | Automático + Open Finance | Não (Zero definitiva) | Sim (Inter Limite Investido) |
| C6 Bank | Análise periódica trimestral | Não (No cartão básico) | Sim (CDB Cartão de Crédito) |
| Nubank | Histórico e uso frequente | Não (Zero definitiva) | Sim (Nu Limite Garantido) |
| Santander SX | Relacionamento e faturamento | Isento com critérios | Conforme pacotes da conta |
Perguntas Sobre: Cartão de crédito sem anuidade com limite alto
1. Quanto tempo leva para o banco aumentar o limite do cartão sem anuidade?
Geralmente, as instituições bancárias reavaliam os clientes a cada 90 a 180 dias de uso contínuo. Clientes que utilizam serviços integrados (como chaves Pix e investimentos) costumam receber ofertas antes desse intervalo.
2. Ter score alto garante limite elevado na aprovação?
Não obrigatoriamente. O score da Serasa é apenas um dos filtros iniciais. A política interna de crédito de cada banco tem peso preponderante na definição do teto concedido no momento do cadastro.
3. Usar o limite de investimento melhora o limite tradicional?
Sim. Utilizar a modalidade garantida e pagar as faturas pontualmente serve como histórico positivo de adimplência, facilitando a concessão de limites normais pré-aprovados no futuro.
Considerações Finais e Veredito
Conseguir um cartão de crédito sem anuidade com limite alto deixou de ser um privilégio exclusivo de quem possui renda elevada e passou a ser o resultado de estratégia e disciplina financeira. Instituições como Inter, C6 Bank e Nubank provam que é viável ter poder de compra sem deixar parte do salário em tarifas operacionais. Concentre suas compras, mantenha suas faturas no débito automático e utilize as ferramentas de crédito com garantia para acelerar sua jornada.
Obrigado por acompanhar os estudos do dicasdecartao.com. Nosso propósito é trazer a verdade técnica sobre o mercado de pagamentos para proteger suas finanças pessoais.
Qual é o maior limite sem anuidade que você já conseguiu destravar em um banco digital? Conte sua experiência nos comentários abaixo!
Valdemir Zimmermann
Idealizador e Pesquisador Financeiro no Dicas de Cartão